Amazonの利益計算は、送料を入れ忘れても、二回引いても判断がずれます。仕入れ単価に含む費用、返品の調整、固定費の配賦を区別し、同じ支出をどの列で一度だけ数えるかを整理します。
- 明細の控除額を分解する
- 見積額と確定額を同じ欄で足さない
- 公式料金と自社の明細を照合する
入金額をそのまま売上にしない
販売管理上の売上と、手数料等が差し引かれた後の入金額を同じ意味で扱うと、控除費用を重ねて引くことがあります。管理表では売上、返金、各種控除、実際の入金を別の列にし、どの金額から計算を始めたかを記載します。会計処理の判断は専門家へ確認してください。
返品の影響は元の注文とつなぐ
返金だけを当月の費用として見ていると、どの商品で何が起きたか分かりにくくなります。元の注文番号、返金額、返送料、商品の状態を紐付け、再販売できるかの判断は別に残します。試算段階の返品見込額と実際の費用を同時に足していないか確認します。
費用と数字の確認表
| 見る項目 | 確認の方法 |
|---|---|
| 売上と入金の混同 | 控除前後を分けて記録 |
| 送料の重複 | 一括請求に何が含まれるか確認 |
| 返品費用の混在 | 見込額と確定額を別列にする |
| 固定費の二重配賦 | 月次と商品別で重ねて引かない |
ここで扱う「一件あたりの残額」は、販売判断のために売上から列挙した費用を差し引く管理上の試算です。税務上の利益や手元資金と同じ意味ではありません。税込・税抜、費用を含める範囲、通貨を表の先頭で統一してください。実際の手数料は販売先・商品区分・配送方法・契約によって変わるため、固定の料率を全商品に当てはめず、公式案内と自分の明細を照合します。固定費の配賦方法は一つに決め、二重に差し引かないようにします。
仮定の運用例・実績ではありません
費用の抜けと二重計上を、明細から見つける
物流会社の請求400円に梱包資材が含まれているのに、別の資材欄でも50円を引いた例では、その50円を二重に計上しています。逆に400円が配送だけなら資材を加える必要があります。項目名を増やすだけでは防げないため、各費用がどこまでを含むかと原資料を対にします。
| 場面・項目 | 確かめること | 判断・対応 |
|---|---|---|
| まとめた物流費 | 送料・資材・作業の含有範囲 | 内訳を分けるか一括欄へ統一 |
| 返品・返金 | 売上減額と費用の両方を確認 | 同じ返金を二回差し引かない |
| 固定費 | 月額の総額と一件配賦 | 月次合計で重ねて引かない |
実務で進める三つの手順
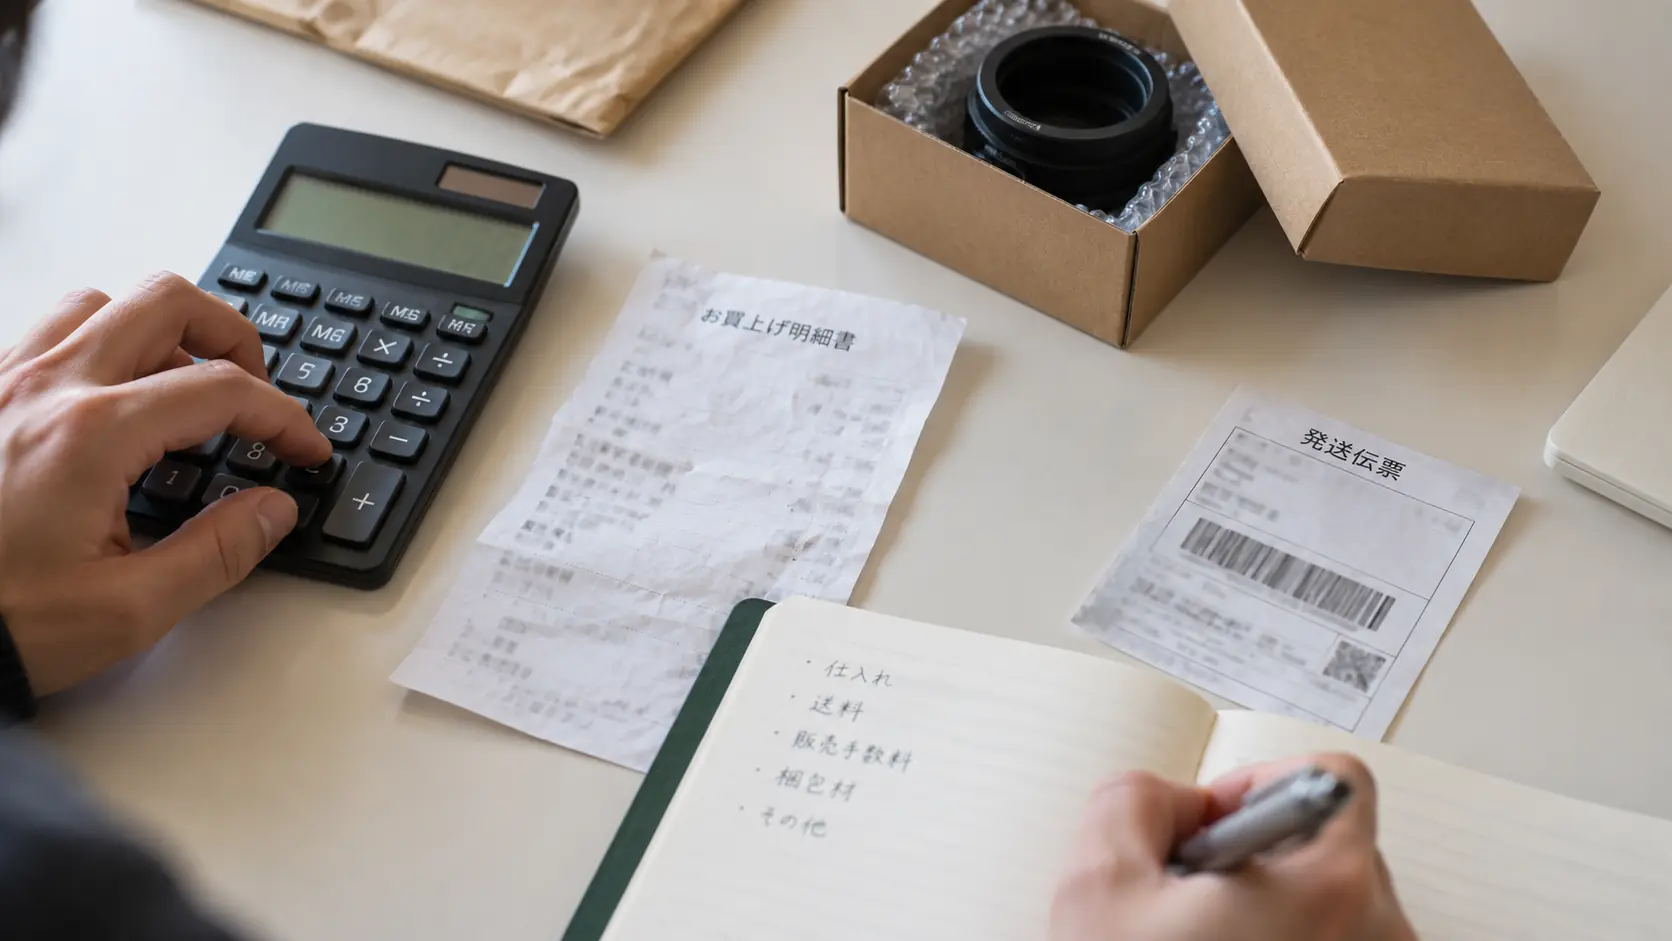
- 一つの注文に関係する請求書と精算明細を並べ、費用に管理上の識別番号を付けます。同じ原資料の同じ金額が複数欄に入っていないか確認します。
- 返品では売上の戻し、返送費、回収できない費用、再販できる在庫を分けて整理します。すべてを「返品費用」の一語へまとめると原因が見えなくなります。
- 固定費を商品へ配賦した場合は、月次表で配賦合計と元の固定費総額を照合します。単品採算と全体集計で二回差し引く設計を避けます。
進める前に確認する条件
費用名が似ているという理由で重複と判断しないでください。請求対象期間、数量、含まれる作業を確かめてから修正します。
よくある質問
固定費を毎回一件へ割る必要がある?
単品の追加販売を判断する表と、月全体の採算を判断する表では目的が違います。どちらの計算かを明記し、固定費を含むかどうかが分かる形にします。
返金がある月だけ利益率が悪く見えるのは異常?
計上期間の違いや過去販売分の返品が影響することがあります。通常月と同じ条件で比較できているかを確認し、商品自体の採算悪化と切り分けます。
今日の作業に落とし込む
計算表の費用一つに対し、どの明細から来た数字かを線で結べるか試してください。出所が二つある欄や、明細のない欄を優先して直します。
確認に使う公式情報
- Amazon公式:出品にかかる費用
商品区分・配送方法ごとの料金を確認する入口。本文の試算は仮定の数値です。
情報確認日:2026年9月21日(本文の編集・計算確認)。公式情報確認日:2026年9月21日(上記公開ページ)。本文の記入例・判断表・手順は当メディアの整理案です。料金、画面、契約、対象国の条件は実際の利用時に確認してください。