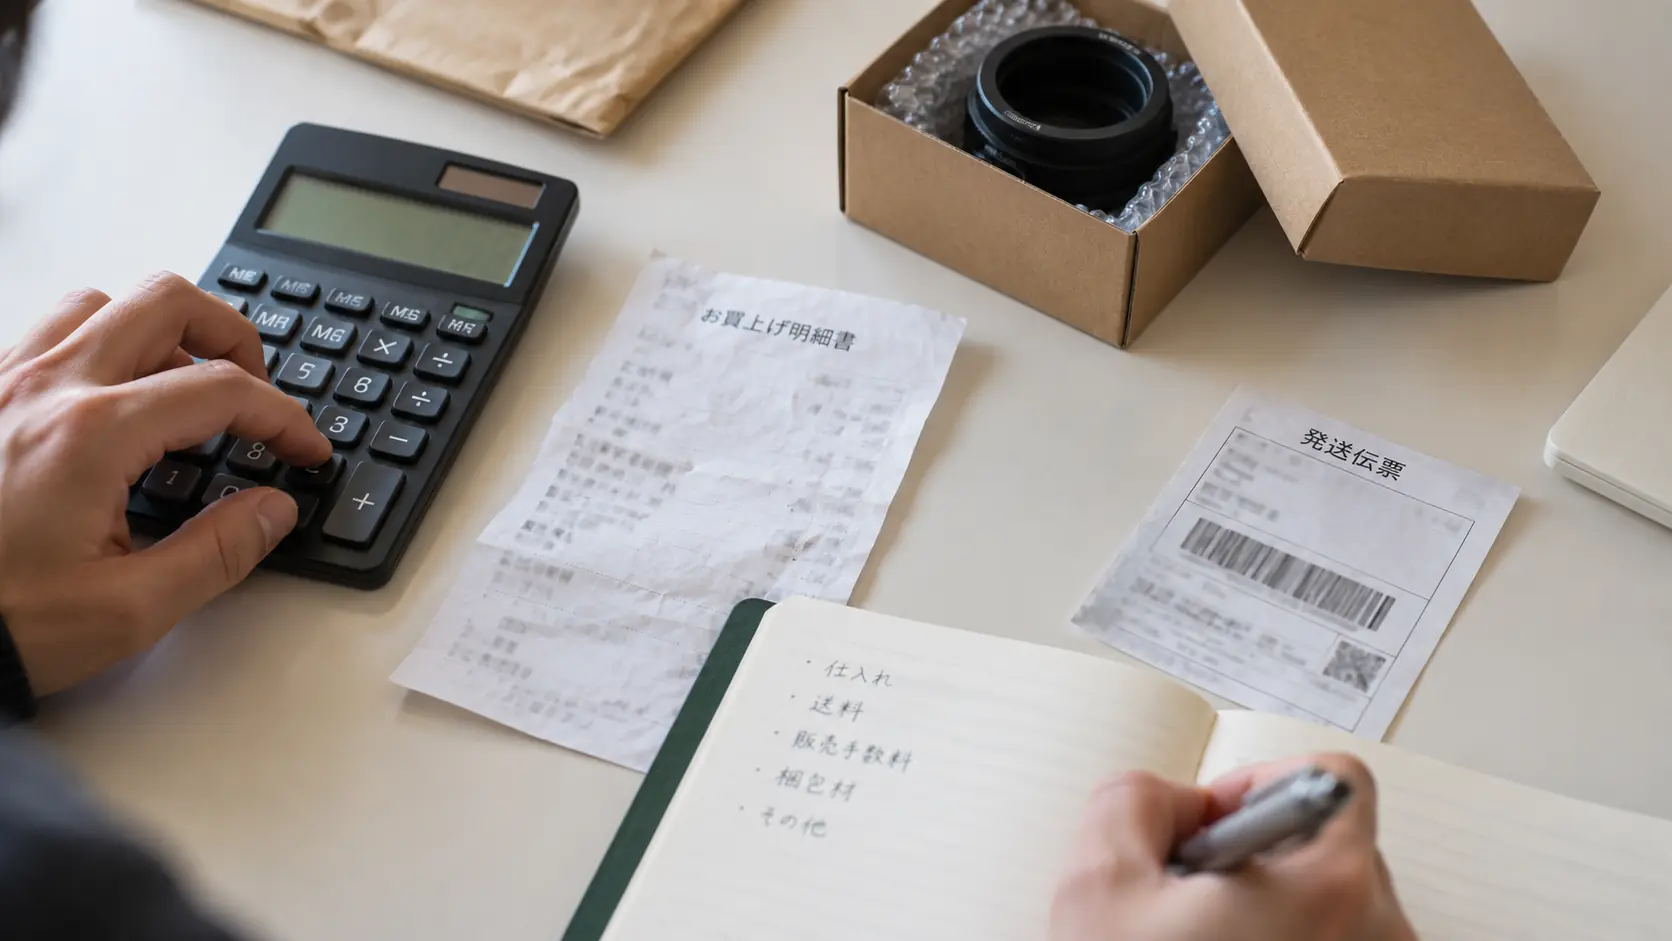
利益や資金繰りを相談するときは、売上だけでなく、費用の根拠、在庫、支払いと入金の予定をそろえます。採算が足りないのか、回収の時期に問題があるのかを説明できる資料を整理します。
- 計算の前提と対象期間を示す
- 収支の問題と入出金の時期の問題を分ける
- 公式料金と自社の明細を照合する
集計の条件をそろえる
対象月、販売先、税込・税抜の扱い、通貨、含めた費用を記載します。売上、入金額、仕入れ支出を区別し、どの数字が確定済みかも明示してください。複数の表から数字を持ってくる場合は、集計期間が一致しているかを確認します。
意思決定に必要な質問へ絞る
値下げを続けるか、仕入れを増やすか、固定費を見直すかなど、決めたいことを一つ示します。支払いが先行している場合は、仕入れ支払日と入金予定日を並べた表を添えます。融資や税務上の具体的な判断は、条件に応じて金融機関や専門家へ確認してください。
費用と数字の確認表
| 見る項目 | 確認の方法 |
|---|---|
| 前提 | 対象期間、販売先、通貨、費用の範囲 |
| 実績 | 売上、費用、残額、在庫の状況 |
| 時期 | 支払い予定、入金予定、未確定分 |
| 質問 | 何をいつまでに決めたいか |
ここで扱う「一件あたりの残額」は、販売判断のために売上から列挙した費用を差し引く管理上の試算です。税務上の利益や手元資金と同じ意味ではありません。税込・税抜、費用を含める範囲、通貨を表の先頭で統一してください。実際の手数料は販売先・商品区分・配送方法・契約によって変わるため、固定の料率を全商品に当てはめず、公式案内と自分の明細を照合します。固定費の配賦方法は一つに決め、二重に差し引かないようにします。
仮定の運用例・実績ではありません
利益の相談と資金繰りの相談に、別の表を用意する
商品ごとの採算は良さそうなのに、仕入れ代の支払いが先に来て残高が不足する場面を想定します。相談では利益表に加え、日付ごとの入出金予定、現在庫、支払い条件を示します。融資や税務上の扱いを断定するための表ではなく、現状を説明するための準備です。
| 場面・項目 | 確かめること | 判断・対応 |
|---|---|---|
| 採算 | 商品別の売上・列挙した費用・残額 | 計算範囲と未確認額を明示 |
| 入出金 | 支払日・入金予定日・現金残高 | 予定と確定を別の列にする |
| 在庫 | 数量・取得額・販売見込み | 仕入れ済みと発注予定を区別 |
実務で進める三つの手順
- 直近の実績と今後の予定を分け、同じ期間の資料をそろえます。売上だけの表では支払い時点の不足を説明できないため、日付の表も作ります。
- 相談したい問題を、単品採算、在庫過多、入金待ち、資金調達などへ分けます。複数ある場合も、いつまでにどれを決める必要があるかを示します。
- 数字の根拠となる明細や見積書を整理します。相談先から追加確認された項目は担当と期限を決め、推定を確定値へ置き換える順番を付けます。
進める前に確認する条件
管理上の残額を、そのまま税務上の所得や融資審査上の利益と呼ばないでください。会計処理や借入判断が必要な箇所は、適切な専門家・金融機関へ確認します。
よくある質問
赤字でなければ資金不足にはならない?
売上の入金より仕入れや経費の支払いが先なら、不足が起こることがあります。利益の集計と現金の移動を別々に確認する必要があります。
資料が完成するまで相談を待つべき?
期限が近い場合は不足資料を明示して早めに相談します。準備できた実績と仮定を区別し、相談先に必要な追加資料を確認します。
今日の作業に落とし込む
この四項目を用意し、相談窓口へ概要をお知らせください。口座情報や購入者の個人情報を最初の本文へ載せる必要はありません。
確認に使う公式情報
- Amazon公式:出品にかかる費用
商品区分・配送方法ごとの料金を確認する入口。本文の試算は仮定の数値です。
情報確認日:2026年9月21日(本文の編集・計算確認)。公式情報確認日:2026年9月21日(上記公開ページ)。本文の記入例・判断表・手順は当メディアの整理案です。料金、画面、契約、対象国の条件は実際の利用時に確認してください。